• Collegamento a LinkedIn
  • Collegamento a X
  • Collegamento a Facebook
  • Collegamento a Mail
  • Collegamento a Rss questo sito
  • Newsletter
  • Note legali
    • Privacy
    • Copyright
    • Cookies Policy
  • Area riservata
    • Area Clienti
    • Area Professionisti
    • Area Gruppo di Studio
  • Lavora con noi
    • Praticante
    • Borsa di studio
    • Stage curriculare
  • Impegni ESG
  • Contattaci
  • Home
  • News
    • Perizie di Stima
    • Fisco e Società
    • Riflessioni di un Commercialista
    • Articoli per ilSole24Ore
    • Editoriali per Economyup
  • Profilo
    • Lo Studio
      • Andrea Arrigo Panato
      • Clienti e settori
      • Lavora con noi
      • Network professionale
      • Presentazione istituzionale
    • La nostra storia
      • Modello di business
      • Le nostre case history
      • Scrivere e raccontare
      • L’importanza di un buon caffè
      • Breve rassegna stampa su di noi
  • Restartup
    • Restartup, il progetto.
    • Restartup, il libro.
  • Competenze
    • Consulenza
      • Consulenza tributaria
      • Consulenza societaria
      • Consulenza tecnica (Ctp, Ctu)
    • Small and Family Business
      • Imprese di famiglia
      • Passaggio generazionale
      • Tutela del patrimonio
    • Perizie di Stima
      • Perizie di stima e valutazioni di azienda
      • Operazioni di finanza straordinaria
      • Ristrutturazioni societarie
    • Crisi e risanamento
      • Piano attestato
      • Accordo di ristrutturazione
      • Concordato preventivo
  • Gruppo di Studio
    • Accademia dei pugni
    • Incontri del Gruppo di Studio
    • Biblioteca di Studio
    • Best practice professionali
  • Pubblicazioni e Convegni
    • Articoli
      • Articoli e pubblicazioni
      • Collaborazioni editoriali
      • ilSole24Ore – Econopoly
    • Lezioni e convegni
      • Master e corsi professionali
      • Scuola di alta formazione
      • Lezioni e testimonianze
    • Libri e Manuali
      • Libri scritti da noi
      • Libri scritti anche su di noi
      • Libri che ospitano nostri approfondimenti
  • Biglietto da visita
  • Menu Menu

Tag Archivio per: dcf

Sei in: Home1 / dcf

Articoli

Alcuni pregiudizi sul Terminal Value

26 Aprile 2025/in Perizie di Stima/da Perizie di Stima

Alcuni pregiudizi sul Terminal Value

Quando si affronta una valutazione d’azienda attraverso il metodo del Discounted Cash Flow (DCF), una delle osservazioni più comuni riguarda il “peso” del valore terminale (Terminal Value). Vediamo insieme perché un Terminal Value elevato non è un errore, ma piuttosto un fenomeno naturale nella valutazione delle imprese — e perché la vera sfida non è il suo peso, ma la sua corretta determinazione.

Il peso del Terminal Value non è un difetto dell’analisi, ma un riflesso della natura degli investimenti azionari

Se stai valutando un’azienda con prospettive di lunga durata, non devi stupirti se il valore terminale rappresenta una percentuale molto alta del valore complessivo nel tuo modello DCF. Questa situazione non indica un difetto nella tua analisi. Al contrario, riflette una verità fondamentale: gli investitori ottengono la maggior parte dei loro ritorni dagli investimenti azionari tramite l’apprezzamento del prezzo piuttosto che dai dividendi.

Immagina di investire oggi in un’azienda, di mantenerla in portafoglio per alcuni anni, e poi di venderla. I tuoi guadagni saranno dati da:

  • I flussi di cassa ricevuti durante il periodo di detenzione (es. dividendi o utili distribuiti);
  • L’incremento del valore della tua partecipazione al momento della vendita.

È proprio questo apprezzamento finale, catturato nel valore terminale, che pesa maggiormente nella creazione di valore per l’investitore. Non è un’anomalia, ma una dinamica fisiologica degli investimenti azionari.

Il vero problema: la difficoltà di stimare correttamente il Terminal Value

Occorre tuttavia precisare un aspetto cruciale: non è la rilevanza quantitativa del Terminal Value il vero problema, bensì la difficoltà di valutarlo in modo adeguato.

Il Terminal Value si basa su ipotesi di lungo termine riguardanti:

  • La crescita sostenibile dei flussi di cassa;
  • La stabilità dei margini operativi;
  • La capacità di reinvestimento efficiente del capitale.

Queste variabili sono, per loro natura, più incerte e più difficili da stimare sul lungo periodo rispetto ai dati dei primi anni di proiezione. Di conseguenza, un errore anche modesto nelle ipotesi di lungo termine può generare variazioni rilevanti sul valore complessivo dell’impresa.

Pertanto, in un DCF, l’affidabilità della valutazione dipende in larga parte dalla ragionevolezza e dalla coerenza delle ipotesi adottate per calcolare il Terminal Value, più ancora che dal suo peso numerico sul totale.

Perché il Terminal Value è spesso la parte predominante in un DCF

Per comprendere meglio questo concetto, scomponiamo il rendimento atteso di un investimento azionario in due componenti principali:

  1. Rendimento corrente: flussi di cassa ricevuti nei primi anni (es. dividendi o Free Cash Flow to Equity);
  2. Apprezzamento del capitale: incremento del valore dell’azienda nel tempo.

Quando costruisci un DCF, anche con un orizzonte temporale relativamente breve (ad esempio 5 anni), la gran parte del valore attuale deriva dall’apprezzamento del capitale futuro. In altre parole, la differenza tra il valore terminale e il valore iniziale costituisce la fetta più consistente dei ritorni attesi.

Di conseguenza:

  • Se il valore terminale rappresenta una quota elevata, il tuo DCF non è errato.
  • Se il valore terminale non è una componente importante, allora dovresti interrogarti sulla correttezza delle ipotesi fatte.

La centralità delle ipotesi sui flussi di cassa e sulla crescita

Un errore comune è pensare che, poiché il valore terminale ha un peso elevato, si possa trascurare l’accuratezza delle stime sui flussi di cassa e sulla crescita durante il periodo esplicito (i primi anni della previsione).

Questo è un grave fraintendimento.

Infatti:

  • Le ipotesi di crescita iniziali influenzano in modo significativo il valore terminale.
  • Maggiori tassi di crescita nei primi anni che generano livelli di redditività superiori che si propagano nel tempo, aumentando il valore terminale, anche senza modificare il tasso di crescita terminale.

In altre parole, il valore terminale è il risultato di tutte le scelte fatte sulle ipotesi di business, di redditività e di reinvestimento nei primi anni.

Questa interconnessione è ancora più evidente per:

  • Aziende ad alta crescita;
  • Imprese con lunghi periodi di sviluppo accelerato.

Pertanto, trascurare la qualità e la coerenza delle ipotesi sui flussi di cassa nei primi anni compromette l’intera valutazione, anche se il Terminal Value rimane formalmente elevato.

Conclusioni operative

Chi si avvicina alla valutazione di aziende innovative e dinamiche deve:

  1. Accettare che il Terminal Value rappresenti la maggior parte del valore in un DCF correttamente costruito.
  2. Comprendere che la vera criticità è stimare correttamente il Terminal Value, non il suo peso numerico.
  3. Concentrarsi sulla solidità delle ipotesi nei primi anni, poiché queste determinano il valore futuro.
  4. Monitorare attentamente le ipotesi di crescita, margini e reinvestimenti, garantendo coerenza tra fase esplicita e fase terminale.

Il valore di un’azienda non risiede soltanto nella sua proiezione infinita, ma nella solidità delle basi costruite nei primi anni di sviluppo.


Per approfondire
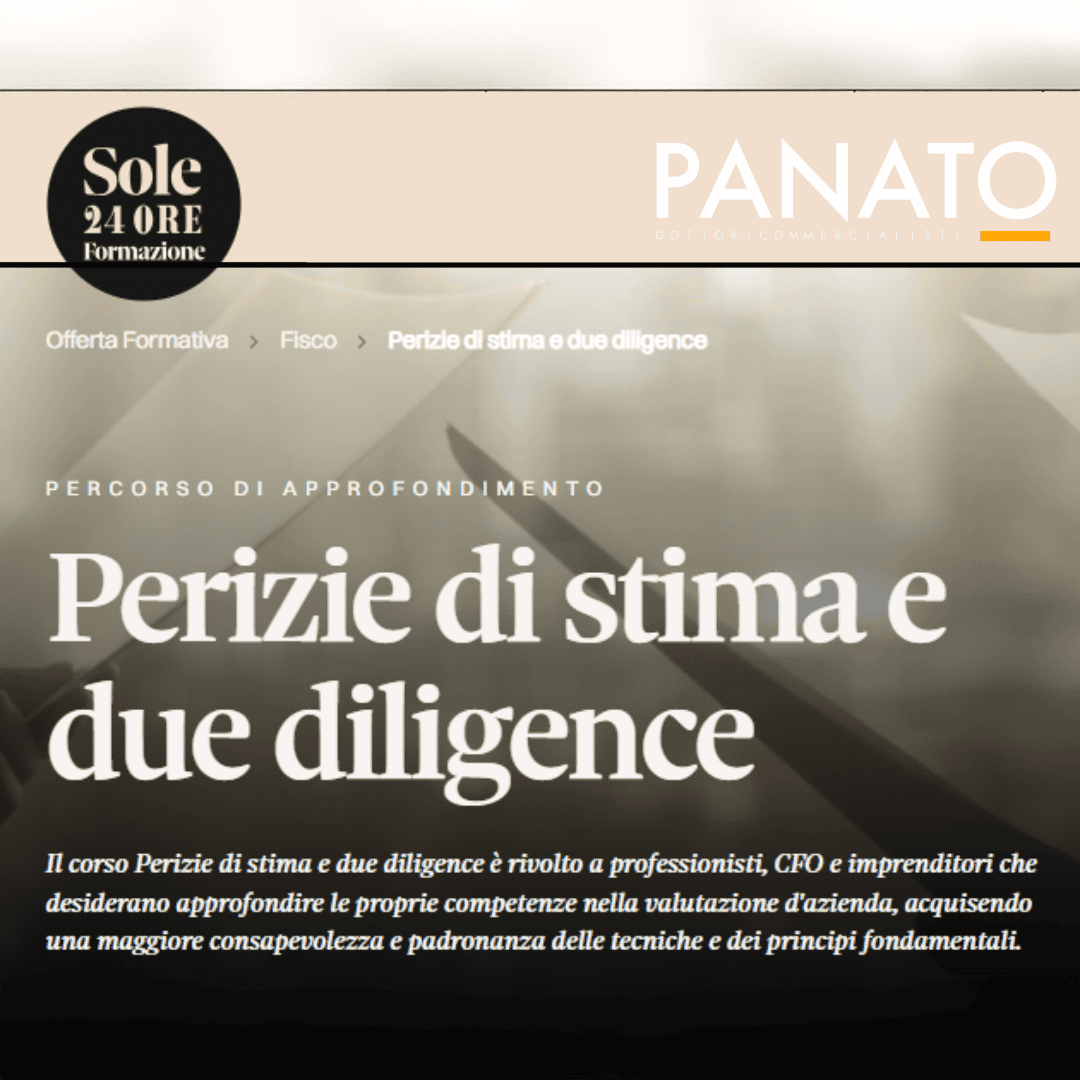
ll 9 maggio inizierà il corso Perizie di stima e due diligence per Sole24Ore Formazione.

Il percorso di approfondimento è rivolto a professionisti, CFO e imprenditori che desiderano approfondire le proprie competenze nella valutazione d’azienda, acquisendo una maggiore consapevolezza e padronanza delle tecniche e dei principi fondamentali.

Link per l’iscrizione: https://sole24oreformazione.it/perizie-di-stima-e-due-diligence


Panato | Dottori Commercialisti è una boutique indipendente di consulenza tributaria e societaria che aiuta le imprese a governare e accelerare la crescita, grazie a competenze maturate negli ambiti della valutazione d’azienda e della pianificazione fiscale.

I nostri clienti sono PMI e gruppi di imprese dinamiche che sanno cogliere la sfida del cambiamento e contribuire alla crescita, anche culturale, del sistema economico. Operano prevalentemente nei settori dell’industria e dei servizi innovativi ad alto valore aggiunto.

Siamo un interlocutore riconosciuto del mondo dell’innovazione e supportiamo imprese, anche quotate, nei momenti di cambiamento strategico (ingresso nuovi investitori, ridefinizione del modello di business, operazioni straordinarie, M&A, risanamento, ecc) e familiare (passaggio generazionale). Le competenze acquisite nei diversi ambiti delle operazioni straordinarie ci consentono di affrontare le operazioni di risanamento valutandone appieno la complessità e la sostenibilità di lungo periodo.

Il nostro è un ambiente giovane, dinamico ed ottimista con molte occasioni per crescere, imparare, fare esperienza e avere un grande impatto. Per garantire l’alta qualità dei nostri servizi, affianchiamo all’attività professionale quella editoriale ed accademica.
Link: https://www.studiopanato.it

Posizione finanziaria netta

21 Settembre 2015/in Perizie di Stima/da Perizie di Stima

Posizione finanziaria netta

Posizione finanziaria netta è un articolo pubblicato su Mysolution e qui riprodotto per gentile concessione dell’Editore

Il recente documento sulla Posizione finanziaria netta della Fondazione Nazionale dei Commercialisti ci fornisce l’occasione per approfondire un tema complesso e spesso sottovalutato sia nella gestione che nella valutazione d’azienda. La posizione finanziaria netta è considerata nell’OIC 6 un indicatore alternativo di risultato. Né i principi contabili nazionali, né quelli internazionali IAS/IFRS, ne specificano la modalità di calcolo.


Il recente documento sulla Posizione finanziaria netta della Fondazione Nazionale dei Commercialisti ci fornisce l’occasione per approfondire un tema complesso e spesso sottovalutato sia nella gestione che nella valutazione d’azienda. La posizione finanziaria netta è considerata nell’OIC 6 un indicatore alternativo di risultato. Né i principi contabili nazionali, né quelli internazionali IAS/IFRS, ne specificano la modalità di calcolo.

La dottrina economico-aziendale ha fornito negli anni posizioni interpretative non del tutto collimanti tra loro che hanno condotto alla formulazione di differenti configurazioni di Posizione finanziaria netta.

In aiuto ci può venire in realtà l’ OIC 6 – ristrutturazione del debito ed informativa di bilancio che ci fornisce qualche indicazione maggiore. Nel dettaglio, lo standard OIC 6 precisa che “ La posizione finanziaria netta (o indebitamento finanziario netto) è calcolata come somma algebrica tra le seguenti grandezze:

  • la posizione finanziaria corrente netta (o indebitamento finanziario corrente netto), calcolata come sommatoria tra le disponibilità liquide, i crediti finanziari correnti e le altre attività finanziarie correnti al netto dei debiti bancari correnti, della parte corrente dell’indebitamento non corrente e degli altri debiti finanziari correnti;
  • la posizione finanziaria non corrente (o indebitamento finanziario non corrente), calcolata come sommatoria tra i debiti bancari non correnti, le obbligazioni emesse e gli altri debiti finanziari non correnti”.

Al fine di fare chiarezza in materia la Fondazione Nazionale Commercialisti ha prodotto un documento per evidenziare come il valore segnaletico del suddetto indicatore in aggiunta ad altri, possa costituire un importante elemento diagnostico sullo stato di salute dell’impresa, con particolare attenzione all’aspetto finanziario e patrimoniale.

La posizione finanziaria netta consente di valutare non solo il livello complessivo di indebitamento dell’impresa e la solidità della struttura patrimoniale, ma anche la capacità di restituzione del debito quando l’indicatore viene rapportato al fatturato.

L’analisi congiunta della posizione finanziaria netta e del rendiconto finanziario aziendale consentono sia analisi previsionali sia la valutazione di nuovi progetti di investimento e di sopportabilità del debito. Secondo quanto previsto dagli IAS, le informazioni così ottenute sono utili per accertare la capacità dell’impresa di produrre le disponibilità liquide ed i mezzi equivalenti necessari alla sopravvivenza dell’impresa, per determinare la necessità del loro impiego e per migliorare la confrontabilità dei risultati operativi tra imprese diverse, in quanto il documento elimina gli effetti dell’impiego di trattamenti contabili differenti riferiti ai medesimi fatti ed operazioni.

Da non sottovalutare inoltre la funzione della posizione finanziaria netta nella valutazione d’azienda (in particolar modo nei metodi dinamici e nei multipli).

Per approfondire

Scarica: La posizione finanziaria netta quale indicatore alternativo di performance

Scarica: L’iscrizione degli indicatori nella relazione sulla gestione – La posizione finanziaria netta

Scarica: OIC 6 – ristrutturazione del debito ed informativa di bilancio

Iscriviti alla nostra Newsletter

La nostra newsletter è mensile, non vuole essere troppo invasiva ma un modo per iniziare a conoscerci.

Iscriviti alla Newsletter

La nostra newsletter è mensile, non vuole essere troppo invasiva ma un modo per iniziare a conoscerci.

Articoli recenti

  • Riflessioni e linee guida per la crescita delle PMI
  • Bisogna comprendere l’architettura del valore
  • Il valore dell’impresa dipende anche dalla sua capacità di raccontarsi
  • La distinzione fondamentale tra rischio di valutazione e incertezza di valore
  • InTesi percorso di mentorship 2026
  • Valutazione delle Partecipazioni in caso di Recesso

Categorie

RESTARTUP su Amazon

RESTARTUP su AmazonRESTARTUP su Amazon
X Logo X Logo Seguiresu X RSS Feed Logo RSS Feed Logo Abbonarsial canale RSS

Articoli recenti

  • Riflessioni e linee guida per la crescita delle PMI
  • Bisogna comprendere l’architettura del valore
  • Il valore dell’impresa dipende anche dalla sua capacità di raccontarsi
  • La distinzione fondamentale tra rischio di valutazione e incertezza di valore
  • InTesi percorso di mentorship 2026

Meta

  • Accedi
  • Feed dei contenuti
  • Feed dei commenti
  • WordPress.org

Articoli per categoria

Acquisizione e cessione di azienda Agevolazioni fiscali Articoli Business plan Case History commercialista Conflitto tra soci Crisi e risanamento di impresa Econopoly Fallimentare Fisco e Società Impresa legal marketing Lezioni e convegni libri e manuali News Newsletter Operazioni straordinarie Panatino Passaggio generazionale Passaggio generazionale Perizie di Stima Restartup Riflessioni Societario Startup Startup Tributario Valutazione di azienda vita da consulente
© Copyright - Studio Panato | Dottori Commercialisti | P. IVA 03788280968
  • Newsletter
  • Lavora con noi
  • Biglietto da visita
  • Q Startup
  • Q Crescita
  • Valutazione d’Azienda, Perizie di Stima e M&A Advisory
  • Valuation Authority Hub
  • Andrea Arrigo Panato
  • Andrea Arrigo Panato
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto
Iscriviti alla nostra newsletter